

新聞稿
2026年10月
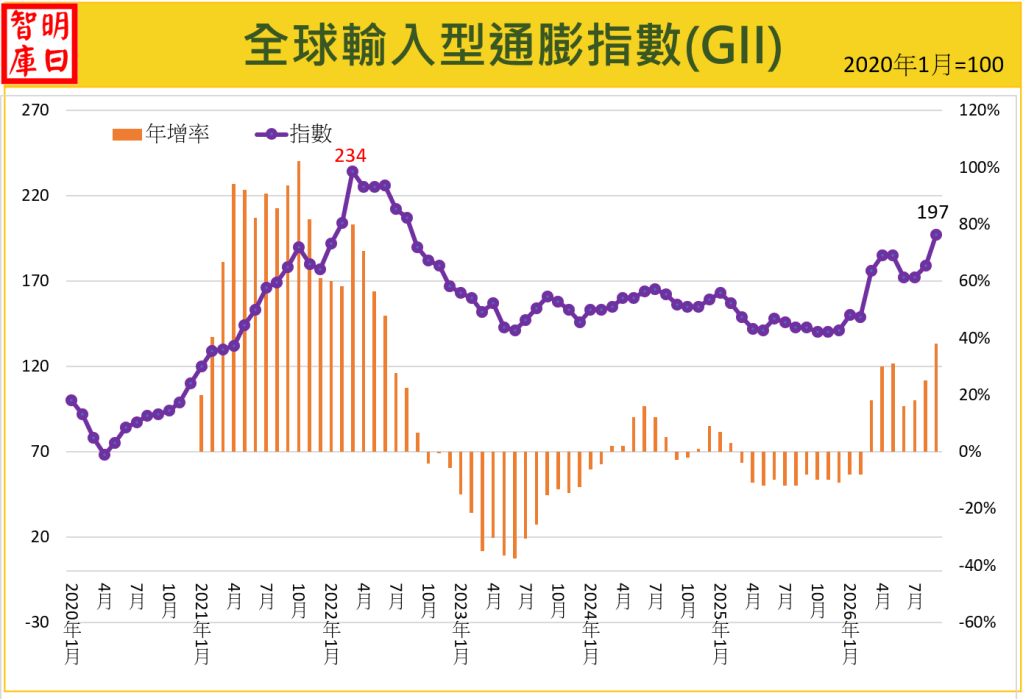
2026 年 9 月GII總指數加速飆升至197,較上月上升10.1%,顯示全球輸入型通膨在經過8月的反彈後,再度迎來新一波劇烈推升走勢。本月呈現「能源全面暴漲、非能源穩健走升、運價持續下修」的格局。分項來看,能源整體劇烈暴漲18.5%;非能源上漲1.3%;貨櫃運價受拉貨潮退燒與新運力釋放影響跌幅擴大至5.8%。受中東地緣政治危機持續惡化與航道受阻影響,年增率由上月的25% 大幅擴大至38%,顯示通膨黏性與上行風險遠高於預期。
一、方法論
1.緣起
明日智庫自2022年1月起每月發布全球輸入型通膨指數(Global imported inflation index, GII)。有感於全球性通膨缺乏一個單一整合性指標,一個清楚易懂、類似CPI的測量指標。為彌補此一不足,本智庫遂創建GII指數。
2.測量方法
本報告依據 明日智庫 研發之「全球輸入型通膨指數 (Global Imported Inflation Index, GII)」編制。主要測量全球規模的輸入型通膨。該指數由三大構成項目組成:1.能源。2.非能源大宗物資。3.貨櫃運輸成本。
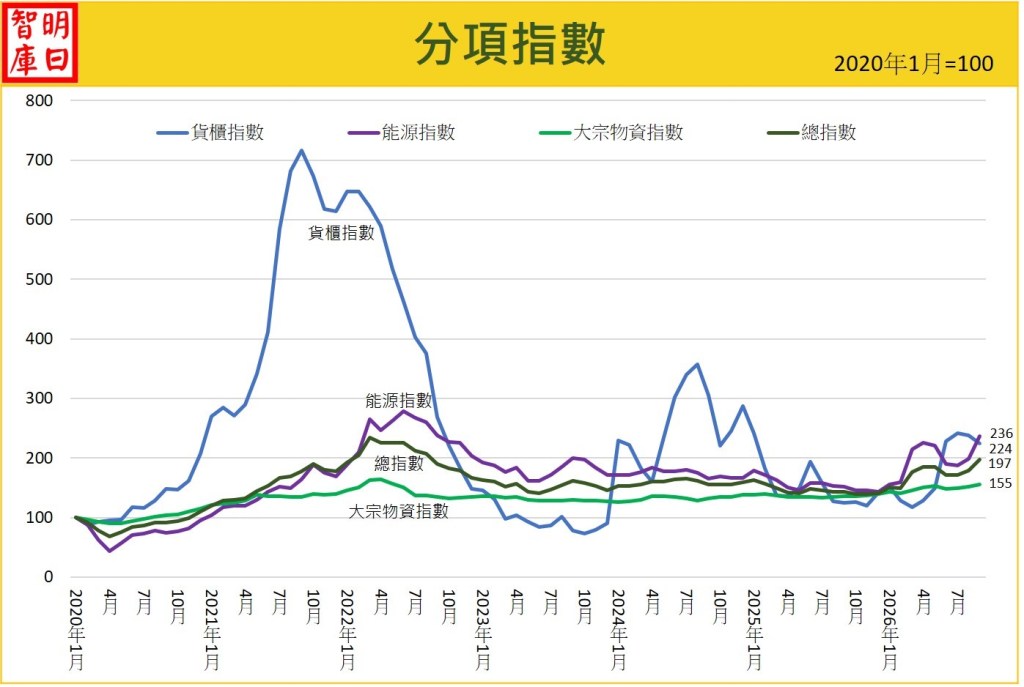
| 項目 | 本月指數 | 上月指數 | 變動百分比 | 簡要說明 |
| 總指數 | 197 | 179 | +10.1% | 中東地緣政治危機加劇與航道受阻,引爆能源價格全面暴漲,總指數大幅飆升,年增率衝高至 38%。 |
| 能源 | 236 | 199 | +18.5% | 美伊衝突與荷姆茲海峽受阻推升石油劇烈暴漲 21.2%,歐洲備氣與供暖需求推升天然氣狂飆 15.3%,煤炭受氣煤替代效應影響持續走高 6.3%。 |
| 非能源大宗物資 | 155 | 152 | +1.3% | 飼料與肉類原料需求強勁帶動農產品上漲 1.6%(魚粉暴漲 11.9%、豆粕大漲 10.1%);精煉鋅庫存低位推升鋅價上漲 3.77%,帶動金屬小漲 0.9%;肥料因天然氣成本上漲微幅回升 0.4%。 |
| 貨櫃運價 | 224 | 238 | -5.8% | 歐美提前拉貨潮全面結束,市場進入傳統淡季,疊加新造船運力持續釋放,運價跌幅擴大至 5.8%。 |
三、三大領域詳述
(一) 能源:236 (上漲 18.5%)
- 石油:上漲 21.2%
- 9 月份國際油價延續高位震盪並呈現強勁衝高走勢。布蘭特原油期貨月中一度觸及每桶 109 美元以上高位,月均價達 105.3 美元,月成長率高達 21.2%。
- 主要原因在於中東地緣政治危機持續升溫,美伊衝突與油輪襲擊事件導致荷姆茲海峽航線受阻、運費與保險費高漲,加上沙烏地阿拉伯東西管線遇襲及葉門局勢引發曼德海峽供應中斷問題,使市場對中東原油供應中斷擔憂劇烈升溫所致。
- 天然氣:上漲 15.3%
- 9 月份全球天然氣價格指數延續上揚走勢,月成長率達 15.3%,區域走勢持續分化。美國天然氣因國內供需趨緊與季節性需求延續,溫和回升至 2.95 美元/MMBtu(上漲 6.5%);然而歐洲天然氣(TTF)市場因中東地緣緊張威脅全球 LNG 供應安全,加上歐洲為因應冬季需求積極提前備氣、歐亞搶貨恐慌升溫,推動歐洲 TTF 現貨價格大幅衝高至 25.42 美元(大漲 20.4%),帶動全球氣價顯著走高。
- 煤炭:上漲 6.3%
- 9 月份全球煤炭價格指數延續回升走勢,月增 6.3%。其中澳洲煤炭大漲 8.8%,南非煤炭微漲 1.4%。主因在於中東衝突加劇導致天然氣運輸受阻與價格高漲,進一步強化了全球能源市場的「氣轉煤」替代效應,推升各國發電廠對高卡動力煤的採購需求;加上部分地區氣溫偏高及秋季備冬需求提前展開,帶動電廠補庫意願增加。
(二) 非能源大宗物資:155 (上漲 1.3%)
- 金屬礦物:上漲 0.9%
- 基本金屬市場延續強韌態勢,整體指數小幅上漲 0.9%,各品項呈現個別發展與分化。漲幅部分,精煉鋅因主產國礦山產量受限、煉廠加工費處於歷史低位壓抑產能,加上 LME 庫存持續低位徘徊,以 3.77% 漲幅領先;鐵礦石上揚 1.45%、銅小漲 1.03%、鋁上漲 0.98%、鉛微漲 0.97%。下跌部分,錫與鎳則面臨高位獲利了結與下游觀望賣壓,分別技術性回檔 3.02% 與 2.55%。
- 農產品:上漲 1.6%
- 本月農產品價格指數持續上漲 1.6%。整體呈現「飼料與肉類原料因需求強勁大幅走揚,軟性商品與植物油受市場調節明顯回落」的分化格局。
- 上漲品項:魚粉 (11.9%)、大豆粕 (10.1%)、大豆 (8.7%)、世界糖 (7.9%)、雞肉 (7.1%)。
- 下跌品項:加爾各答茶葉 (9.2%)、棕櫚仁油 (6.2%)、美國香蕉 (6.0%)、椰子油 (3.7%)、羅布斯塔咖啡 (2.2%)。
- 肥料:上漲0.4%
- 本月肥料價格指數扭轉前月跌勢,呈現微幅回升 0.4%。主因在於作為主要氮肥與化學原料的天然氣價格反彈回升,推動合成氨等氮肥生產成本增加;加上部分地區進入秋季施肥與備肥期,終端採購需求較 8 月淡季略有回暖,帶動國際肥料價格止跌微揚。
(三) 貨櫃運輸:224 (下跌 5.8%)
- 9 月全球貨櫃運價指數跌幅擴大,單月顯著回落 5.8%。主要受以下三大因素影響:
- 拉貨潮全面告一段落:歐美零售商前期防範地緣風險與關稅的提前拉貨潮已全面結束,市場進入傳統補貨淡季,旺季出貨動能顯著放緩。
- 新造船持續投入與塞港緩解:各大航商新造大型船舶持續投入營運,加上主要轉運港口塞港情況逐步改善,市場有效運力大幅釋放,供給向買方傾斜。
- 航商降價維持裝載率:在需求轉弱與運力充裕壓力下,航商為維持裝載率並迎接十一黃金周前的囤貨潮,紛紛調降現貨市場運價與特價艙位。
- 未來展望:隨著中國十一長假期間工廠停工休假,貨量短期進入空窗期,加上新造船運力持續釋放,10月貨櫃運價預計將在航商積極實施「空白航次」(減班停航)控管運力下呈現「築底盤整、跌幅收斂」走勢。然而,中東地緣政治危機對航道安全與原油溢價的衝擊、冬季極端嚴寒氣候與供暖儲氣需求對天然氣的支撐、以及美國聯準會升息帶動美元走強對進口國本幣採購成本的加壓,將持續為全球上游大宗商品價格提供強勁上升動能,顯著延緩整體通膨降溫進度。
四、綜合評析
GII 指數顯示,9 月總指數單月大幅上漲 10.1% 至 197,年增率更由上月的 25% 一舉暴衝至 38%,顯示全球輸入型通膨在經過 8 月的反彈後,出現更為劇烈的再加壓跡象。相較於 8 月的態勢,9 月進一步轉變為「中東地緣危機引發能源暴漲與非能源全面跟漲」全面交織的通膨態勢。這種上游能源的極端急漲,大幅抵銷了海運運價回落的降溫效應。未來一個月的走勢將完全取決於以下四大核心變數:
- 中東地緣局勢對航道安全與原油溢價的衝擊程度:9月美伊衝突升溫與荷姆茲海峽航線受阻推動原油地緣溢價顯著攀升。若 10 月中東局勢無法有效降溫,原油將持續在高位區間震盪,構成全球輸入型通膨向上衝高的最核心驅動力。
- 冬季極端嚴寒氣候與供暖儲氣需求對天然氣的持續影響:隨著北半球即將進入冬季取暖旺季,若冬季氣溫異常偏低或歐亞搶氣加劇,天然氣價格將維持高檔,持續為全球能源通膨提供剛性支撐。
- 海運拉貨潮尾聲與航商減班控價的拉鋸:隨著傳統出貨旺季結束,物流成本壓力預計進一步放緩,但需關注航商是否透過彈性減班(空白航次)支撐運價底線。
- 美國聯準會升息與美元走強對進口國成本的加壓:鑑於通膨黏性超乎預期,美國近期升息及市場未來的升息預期推升美元走強。對非美元的大宗商品進口國而言,本國貨幣相對貶值將推升以本幣結算的進口採購成本(Landed Cost),進一步加劇全球各地的輸入型通膨壓力。




發表留言